实践案例 | 一次跨越六年的实物金银配置实践(修订版)
实践编号: P-2019-001 实践周期: 2019 – 至今 实践状态: 进行中(结构已完成,比例调整未完成) 主要成本: 时间、流动性、机会成本 当前结论: 方法保留,仅限特定情境使用
第一部分:实践的本质与逻辑
一、这不是交易,而是一次跨代决策
2019年开始,我持续购入实物黄金与实物白银。
需要先说清楚一件事:这不是一次交易决策,而是一次资产配置实践。
当时并不存在"最佳入场点",也没有"明确的目标价位"。推动这个决定的,不是某次行情,而是此前数年逐步形成的两个判断:
- 货币系统存在长期不稳定性
- 个体在宏观不确定性面前,需要一部分不依赖信用体系的资产
这些判断不是来自某一次突发事件,而是通过长期阅读、观察历史周期反复对照后逐步形成的。
二、执行方式:低频、分散、实物化
1. 持续,而非集中
自2019年起,我采用分阶段、分批次购入的方式。目的不是"摊低成本",而是:
- 避免情绪驱动
- 避免对单一时间点的过度依赖
- 将时间本身作为实践的一部分
2. 实物,而非金融衍生品
我选择的是实物黄金与实物白银,而非ETF、期货或纸面工具。这意味着:
- 流动性下降
- 存储与管理成本上升
- 操作便利性降低
但对应获得的是:
- 不依赖第三方信用
- 不参与杠杆系统
- 不被动卷入短期波动
这是一次主动放弃便利性,换取结构确定性的选择。
三、阶段性结果:六年,约100%的名义增长
截至2025年底,这一实践在名义价格层面,整体已实现约100%的增长。
需要强调的是:
- 这一结果并非目标
- 也不作为方法正确性的证明
- 更不构成任何形式的可复制承诺
它只是一个已经发生的结果,因此被如实记录。
第二部分:为什么不卖出——一次跨代传承的设计
四、不卖出,是一个刻意为之的选择
关于这次持有,需要说清楚一点:
不卖出,并不是因为我认为价格还会继续上涨。
在资产配置层面,我完全可以在阶段性翻倍后卖出一部分,把结果落袋。但我没有这样做。
原因很简单:这次实践从一开始,就不仅仅是为了我自己。
五、资产认知的结构性转变
在接近四十岁时,我对"资产"这个概念的理解发生了结构性转变。
此前,我理解的是:
- 价格
- 机会
- 收益
现在,我理解的是:
- 时间
- 周期
- 储蓄
这个转变不是突然发生的,而是数年观察与实践的累积结果。虽然"只要开始就不算晚"在逻辑上成立,但站在今天回看,我更希望下一代不必等到这个年龄,才意识到这些事情。
六、为什么是黄金白银,而不是其他资产
作为传承载体,我选择黄金白银而非房产或股票,基于以下几个结构性考虑:
1. 跨代可识别性 房产依赖特定地理位置的法律与经济环境;股票依赖特定企业的存续。黄金白银的物理属性在任何时代都可被识别,不依赖特定制度的延续。
2. 规则的可传承性 金银比是一个可以被清晰表述、跨代执行的规则。房产的区位价值、股票的基本面分析,很难被总结为简单可执行的规则传递给下一代。
3. 避免主动管理 房产需要维护,股票需要跟踪企业动态。黄金白银在物理层面几乎不需要主动管理,这降低了传承过程中的执行负担。
这不是说黄金白银是"最优选择",而是在传承场景的约束条件下,它们是相对适配的载体。
七、这次持有,本身就是一个验证样本
选择黄金和白银,不是因为它们更"聪明",而是因为它们足够直观、足够长期,也足够难以被"玩坏"。
通过这段真实发生的持有过程,我希望孩子未来能够亲眼验证几件事情:
- 周期是存在的
- 价格会大幅波动,但时间会过滤噪音
- 储蓄不是失败者的选择,而是对不确定性的准备
- 有些资产,不需要频繁操作,也可以完成它的任务
这些结论,我不打算用语言去"教"。这段资产本身,就是证据。
八、把判断权留给下一代
这也是为什么,在目前阶段,我没有卖出的计划。
不卖出,并不等于永远不动。未来我可能会根据金银比,在黄金和白银之间做结构性调整。但整体资产会继续存在。
原因只有一个:我希望未来,当孩子有一天真正开始理解"资产"这个词时,这段实践已经在那里——它不是一个故事,而是一个可以被检查的事实。
第三部分:执行规则与历史验证
九、责任声明(在阐述具体规则之前)
以下内容涉及具体执行规则与历史回测,需要提前明确:
- 这套设定高度主观,不具备统计保证
- 历史回测不构成未来有效的证明
- 所有内容仅代表我个人愿意承担的长期选择
- 不构成任何形式的投资建议
十、我的调整设定:用40和100作为两个长期锚点
在未来的调整计划中,我没有选择复杂模型。我只给自己设定了两个数字:
40 100
它们不是预测值,而是我从过去约一百年的金银比历史中,反复看到的稳定极端锚点。
📉 金银比长期历史区间(1915-2025) 资料来源:MacroTrends
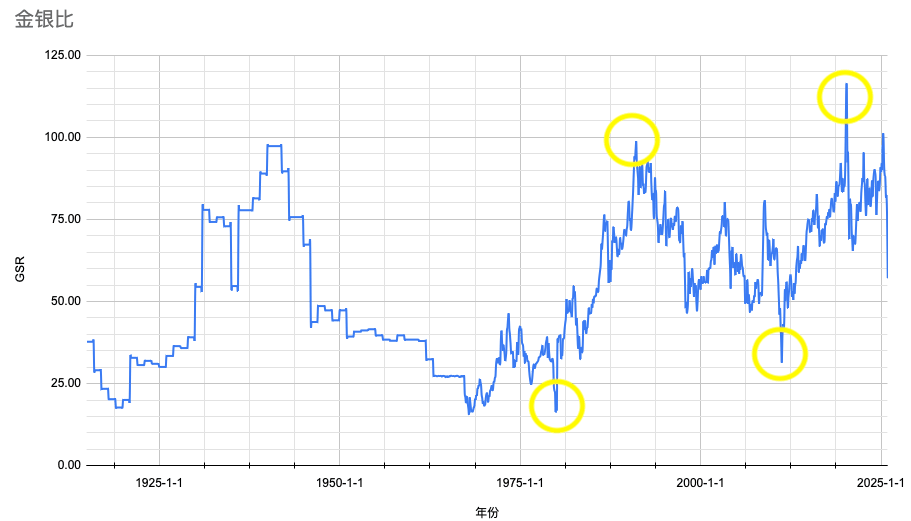
从过去65年的数据可以看到(图中黄色标注为历史极端点):
- 1980年前后: 金银比跌至20-25区间,是历史最低水平之一
- 1991年前后: 金银比首次突破100,进入极端高位
- 2011年前后: 金银比再次回落至30+,接近历史低位
- 2020年3月: 金银比达到历史极值120+,为疫情冲击下的极端失衡
我给自己设定的两个锚点——40和100——正是这些历史极端区间的稳定边界:
- 当金银比≤40时,意味着白银相对黄金已经足够"便宜",考虑将白银换为黄金
- 当金银比≥100时,意味着白银相对黄金已经足够"贵",考虑将黄金换为白银
我不试图判断"这一次会不会一样"。 我只接受一个事实:在足够长的时间尺度里,极端一定会出现。
十一、这不是预测,而是一个我愿意执行的主观规则
我很清楚一件事:没有任何人能客观推导未来一百年的金银比走势。
但我依然给自己设定了一个明确、可执行、可传承的主观规则:
- 当金银比接近或显著高于100: → 逐步减少黄金,换取白银
- 当金银比接近或显著低于40: → 逐步减少白银,换回黄金
整个过程中:
- 不引入新增资金
- 不做频繁操作
- 只在极端区间内行动
目标只有一个:在不依赖预测、不增加本金的前提下,通过比例变化,增加实物持有数量。
十二、历史验证:1969年100美元的三次换手
以下回测的目的,不是证明这个方法能赚多少,而是用历史数据验证一个简单的结构性事实:
在足够长的时间尺度中,金银比的极端区间(≤40或≥100)确实反复出现。
这个事实的存在,是整个调整规则的唯一前提。
假设条件:
- 起点:1969年
- 初始资金:100美元
- 买入对象:白银
- 规则:只在金银比≤40或≥100的极端区间换手
- 不计税费、溢价、点差、运输与摩擦成本
1969-2025 | 极端金银比换手对照表(示意)
| 节点 | 年份 | 金银比区间 | 执行动作 | 持有结构变化 | 当期名义市值 |
|---|---|---|---|---|---|
| 起点 | 1969 | ≈23-25 | 买入白银 | $100 → 55.9 oz 银 | $100 |
| 第1次换手 | 1980 | ≈38(≤40) | 白银→黄金 | 55.9 oz 银 → 1.46 oz 金 | ≈$870 |
| 第2次换手 | 1991 | ≈100(≥100) | 黄金→白银 | 1.46 oz 金 → 144.8 oz 银 | ≈$515 |
| 第3次换手 | 2011 | ≈31(≤40) | 白银→黄金 | 144.8 oz 银 → 4.61 oz 金 | ≈$7,060 |
| 持有至今 | 2025 | ≈65 | 不操作 | 4.61 oz 黄金 | ≈$19,900 |
说明:
- 56年里,只发生了3次真正有意义的换手
- 第4个关键节点(2020年金银比达到120+),是一次主动选择不行动——因为当时我的持有结构已经是黄金,需要等待比例回落到40以下才换回白银
十三、同期"不换手"的直观对照
| 策略 | 1969买入 | 2025持有量 | 2025市值 |
|---|---|---|---|
| 只买黄金 | 2.44 oz 金 | 2.44 oz 金 | ≈$10,500 |
| 只买白银 | 55.9 oz 银 | 55.9 oz 银 | ≈$3,700 |
| 极端金银比换手 | 银→金→银→金 | 4.61 oz 金 | ≈$19,900 |
需要注意的是,这个对照只展示了最终结果。在实际执行过程中,换手策略在1991年时市值曾回落至≈$515,远低于同期单纯持有黄金的市值。
这意味着执行者必须能够承受中期的账面亏损,并在价格与自己的判断背离时,依然坚持规则。
这不是预测涨跌,而是用一次次极端偏离,把持有数量做大。
十四、我希望孩子未来看到的完整逻辑链
如果有一天,这段资产交到下一代手中,我希望他们看到的不是一句结论,而是一条清晰的逻辑:
- 周期长期存在
- 极端反复出现
- 人无法预测具体时间
- 但可以为极端提前设定规则
- 并愿意长期执行它
这套逻辑,比任何一次"成功操作",都更值得被继承。
结语
我没有把未来一百年的结果想清楚,但我已经把接下来一百年我愿意执行的规则想清楚了。
这个规则是否正确,不由当下评判,而由时间给出结果。
但无论结果如何,这个规则本身,已经是我可以传递给下一代的完整逻辑。
这,就是我愿意把它放进「实践合集」的原因。
原文另有配图,网页版未收录。